Rút tiền SV3838 là nội dung liên quan đến việc chuyển khoản tiền đủ điều kiện từ tài khoản thành viên sang kênh nhận tiền được hệ thống hỗ trợ. Đây là một phần riêng trong hoạt động tài chính của tài khoản, tách biệt với quá trình đưa tiền vào hệ thống.
Một yêu cầu rút được hình thành khi thành viên lựa chọn khoản tiền muốn chuyển ra ngoài. Từ thời điểm đó, hệ thống sẽ ghi nhận yêu cầu và thực hiện những bước kiểm tra cần thiết trước khi có kết quả cuối cùng.
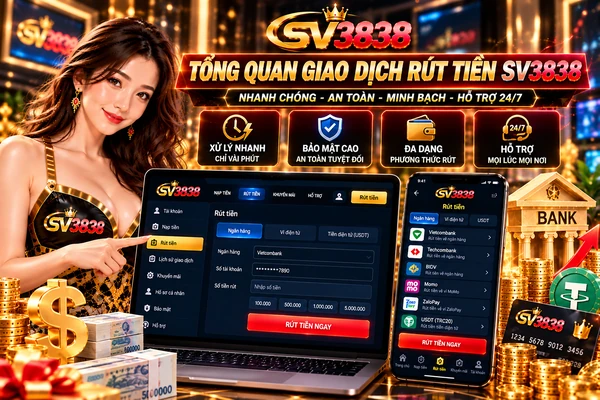
Khoản tiền nào có thể được đưa vào yêu cầu rút?
Số dư hiển thị trên tài khoản và khoản tiền có thể chuyển ra ngoài không phải lúc nào cũng nên hiểu là một khái niệm.
Một số khoản có thể chịu những điều kiện riêng tùy chính sách đang áp dụng. Vì vậy, số tiền được phép đưa vào yêu cầu thanh toán sẽ phụ thuộc vào tình trạng thực tế của tài khoản.
Điểm quan trọng ở đây là mỗi lần rút được xác định bằng một giá trị cụ thể. Thành viên không nhất thiết phải chuyển toàn bộ số dư trong một lần.
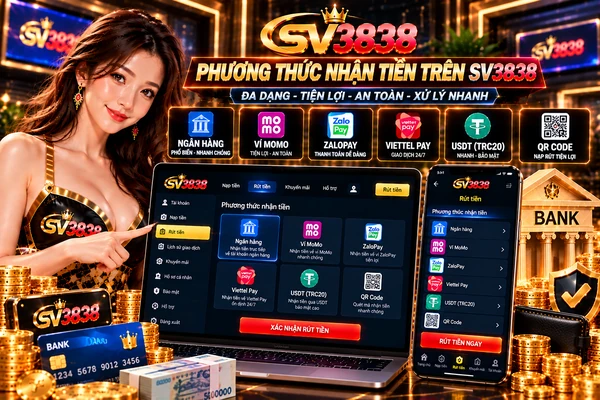
Kênh nhận tiền trên SV3838
Để khoản thanh toán có nơi tiếp nhận, yêu cầu rút cần gắn với một kênh nhận tiền phù hợp.
SV3838 có thể cung cấp những lựa chọn khác nhau tùy giai đoạn hoạt động. Danh sách này có khả năng được điều chỉnh khi chính sách thanh toán thay đổi.
Bởi vậy, tên ngân hàng, ví điện tử, hạn mức hay những phương thức cụ thể không nên được mặc định nếu chưa được xác nhận từ thông tin hiện hành của SV3838.
Thông tin người nhận cần có sự thống nhất
Giao dịch chuyển tiền ra ngoài liên quan trực tiếp đến tài khoản nhận.
Nếu dữ liệu của người nhận không phù hợp với thông tin được hệ thống ghi nhận, yêu cầu có thể cần được kiểm tra thêm trước khi tiếp tục.
Điều này giúp giải thích tại sao hai yêu cầu có cùng số tiền nhưng chưa chắc hoàn tất trong cùng một khoảng thời gian. Ngoài giá trị giao dịch, dữ liệu liên quan đến tài khoản cũng ảnh hưởng đến quá trình xác nhận.
Điều gì xảy ra sau khi yêu cầu được ghi nhận?
Sau khi một yêu cầu rút tiền SV3838 xuất hiện trên hệ thống, khoản thanh toán chưa nhất thiết được chuyển ngay lập tức.
Yêu cầu trước tiên cần được tiếp nhận. Tiếp theo là quá trình kiểm tra những dữ liệu liên quan. Khi các bước cần thiết được hoàn tất, giao dịch mới có thể đi đến kết quả cuối cùng.
Chính khoảng thời gian giữa lúc tạo yêu cầu và khi hoàn thành tạo nên sự khác biệt giữa một khoản đang chờ và một khoản đã được thanh toán.
Vì sao thời gian nhận tiền có thể khác nhau?
Không có cơ sở để mặc định mọi giao dịch đều mất chính xác một số phút hoặc số giờ giống nhau.
Thời gian thực tế có thể thay đổi do kênh nhận tiền, quá trình đối chiếu hoặc tình trạng xử lý tại thời điểm phát sinh yêu cầu.
Một khoản thanh toán diễn ra nhanh trong lần trước cũng không có nghĩa lần tiếp theo chắc chắn hoàn thành với tốc độ tương tự.
Do đó, những con số về thời gian chỉ nên được sử dụng khi SV3838 có thông tin cụ thể cho phương thức tương ứng.
Khi yêu cầu chưa hoàn thành
Một khoản tiền chưa được nhận ngay không nhất thiết đồng nghĩa giao dịch đã thất bại.
Yêu cầu có thể vẫn nằm trong quá trình kiểm tra hoặc chờ hoàn tất một công đoạn liên quan.
Ngược lại, nếu giao dịch không thể tiếp tục, hệ thống có thể ghi nhận kết quả khác. Việc phân biệt hai trường hợp này giúp tránh đánh đồng một khoản đang chờ với một yêu cầu không hoàn thành.
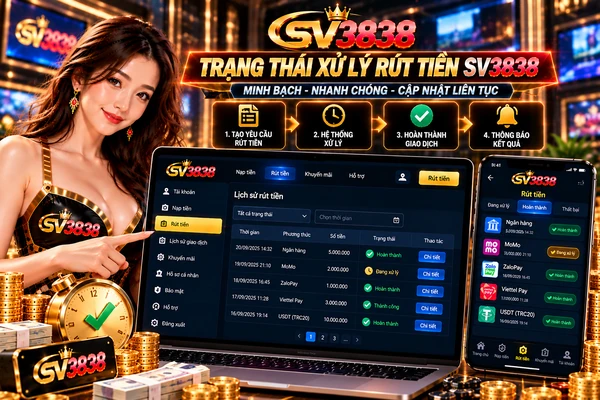
Mỗi lần rút tạo ra một dấu mốc tài chính riêng
Nếu tài khoản thực hiện nhiều lần rút, các khoản tiền không nên bị xem như một giao dịch duy nhất.
Ví dụ, yêu cầu được tạo vào buổi sáng và một yêu cầu khác phát sinh sau đó là hai khoản độc lập. Mỗi khoản có giá trị và kết quả riêng.
Cách phân tách này giúp dữ liệu tài chính của tài khoản có trật tự hơn, đặc biệt khi nhiều hoạt động thanh toán xuất hiện trong cùng một khoảng thời gian.
Hạn mức và phí không nên sử dụng thông tin cũ
Mức rút tối thiểu, tối đa hoặc phí giao dịch là những dữ liệu có thể thay đổi.
Nếu một bài viết cũ từng đề cập một con số cụ thể, con số đó chưa chắc còn phù hợp với chính sách hiện tại.
Vì lý do này, bài viết không đưa ra một mức phí hoặc hạn mức cố định khi chưa có nguồn chính thức xác nhận. Cách trình bày này tránh việc thông tin cũ bị hiểu nhầm thành quy định đang áp dụng.
An toàn của tài khoản khi phát sinh thanh toán
Hoạt động chuyển tiền ra ngoài khiến bảo mật tài khoản trở thành vấn đề đáng chú ý.
Mật khẩu đăng nhập, mã xác thực và những dữ liệu bảo mật cá nhân không phải thông tin nên cung cấp tùy tiện cho người khác.
Nếu có thay đổi bất thường liên quan đến thông tin nhận tiền hoặc quyền truy cập tài khoản, mức độ an toàn của giao dịch cũng có thể bị ảnh hưởng.
Bởi vậy, bảo vệ tài khoản không chỉ liên quan đến đăng nhập mà còn gắn trực tiếp với những khoản tiền đang được quản lý bên trong.
Rút tiền SV3838 trên điện thoại và máy tính
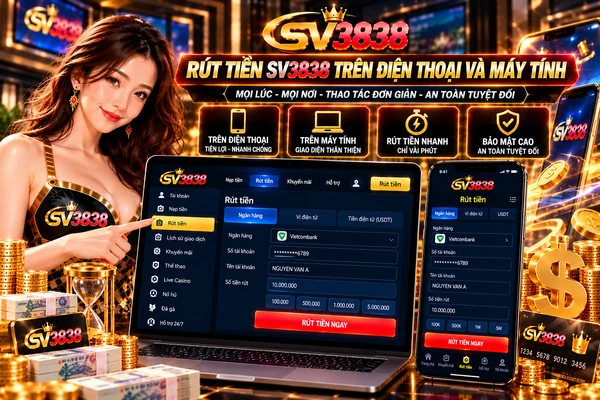
Cùng một khu vực thanh toán có thể mang diện mạo khác nhau tùy thiết bị.
Trên điện thoại, nội dung thường được thu hẹp thành các khối theo chiều dọc. Số tiền, thông tin nhận và phần xác nhận được bố trí phù hợp với thao tác cảm ứng.
Máy tính có màn hình rộng hơn nên nhiều thành phần có thể xuất hiện đồng thời. Không gian lớn cũng giúp các trường dữ liệu được tách biệt rõ hơn.
Sự khác nhau này chủ yếu thuộc về cách trình bày, không làm thay đổi bản chất của yêu cầu thanh toán.
Một lần nhận tiền không phản ánh kết quả trong tương lai
Việc hoàn tất một giao dịch rút chỉ cho biết khoản thanh toán đó đã được xử lý.
Nếu số dư đến từ hoạt động có yếu tố may rủi bằng tiền thật, việc từng nhận tiền thành công không bảo đảm tài khoản tiếp tục có lợi nhuận. Kết quả của những lần trước cũng không quyết định kết quả về sau.
Rút tiền và kết quả của hoạt động sử dụng số dư vì thế là hai vấn đề cần được tách biệt.
Tổng kết
Rút tiền SV3838 liên quan đến quá trình đưa khoản tiền đủ điều kiện từ tài khoản sang kênh nhận tương ứng. Một yêu cầu có thể bao gồm giá trị thanh toán, thông tin người nhận và các dữ liệu cần thiết để hệ thống xác định giao dịch.
Thời gian hoàn thành, phương thức hỗ trợ, hạn mức và phí có khả năng thay đổi theo chính sách thực tế của SV3838. Vì vậy, bài viết không gắn những con số chưa được xác minh vào nội dung.
Mỗi yêu cầu được xem như một khoản thanh toán độc lập. Cách ghi nhận này giúp phân biệt rõ tiền đang chờ xử lý với khoản đã hoàn thành, đồng thời tạo sự rõ ràng cho các hoạt động tài chính phát sinh trên tài khoản.
